Embargo de cuenta bancaria: cuánto pueden quitarte y qué dinero está protegido
hace 5 días · Actualizado hace 2 semanas
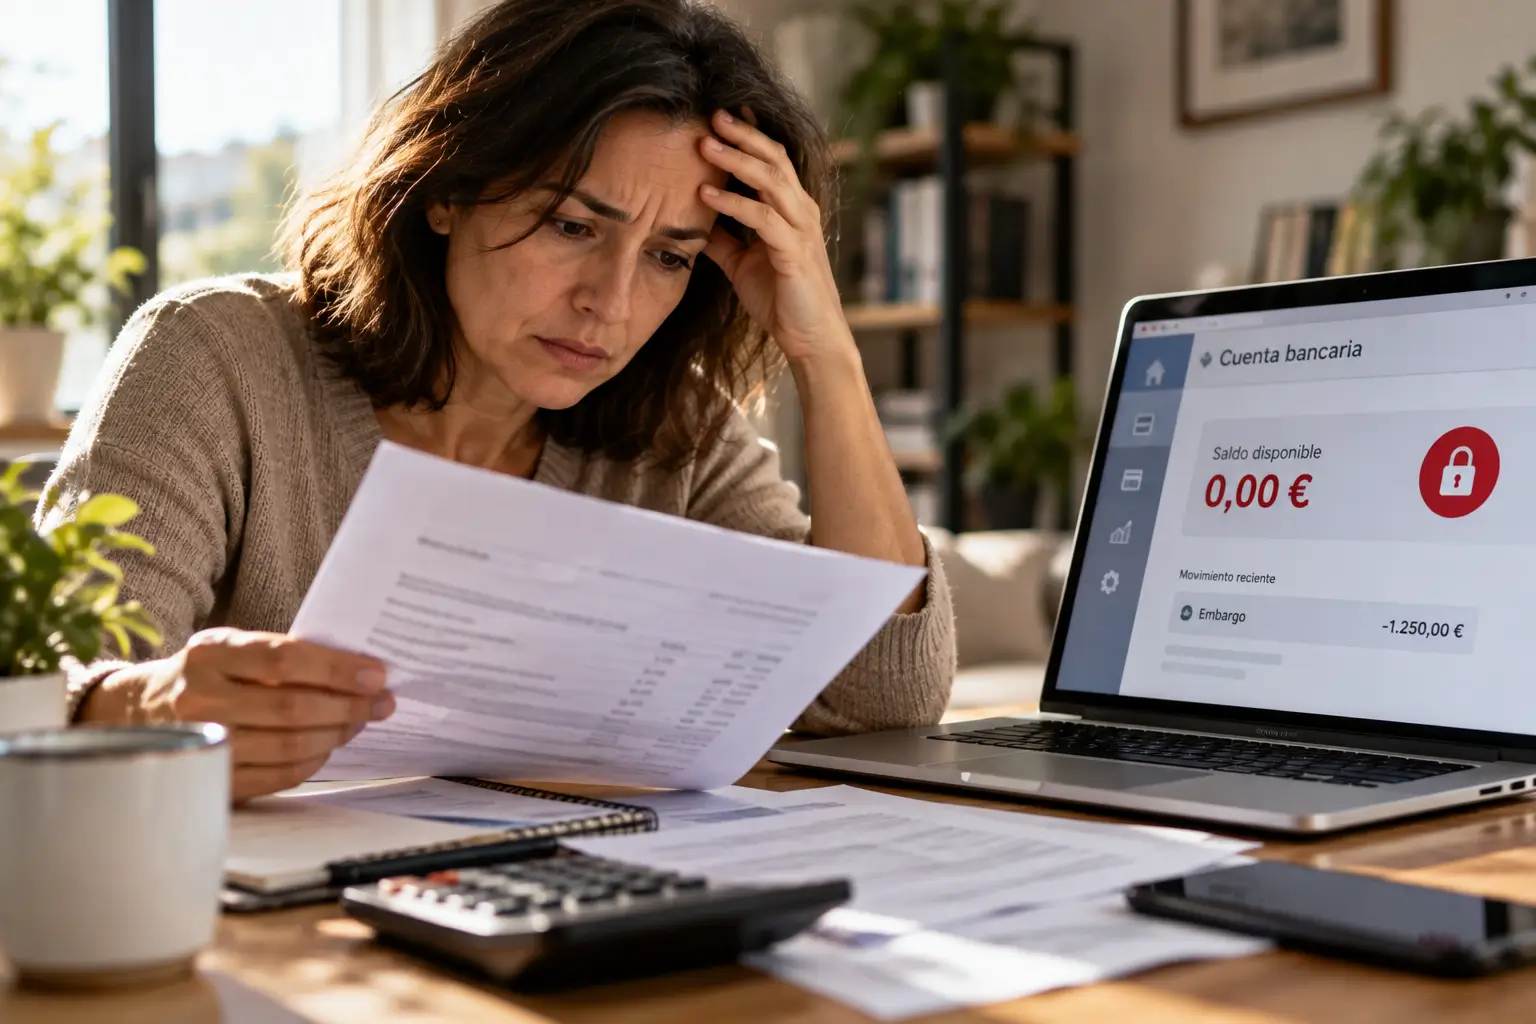
Un embargo de cuenta bancaria permite retener dinero de una cuenta para cobrar una deuda pendiente, pero no significa que siempre puedan quitar todo el saldo disponible. La cantidad embargable depende del origen del dinero, del importe de la deuda y del procedimiento que haya ordenado el embargo.
La diferencia más importante aparece cuando en esa cuenta se cobra habitualmente una nómina, salario o pensión. En esos casos deben respetarse los límites de inembargabilidad establecidos en la Ley de Enjuiciamiento Civil para las cantidades que tengan esa consideración.
Hacienda, la Seguridad Social o un juzgado pueden ordenar embargos dentro de sus respectivos procedimientos. Por eso, antes de actuar conviene identificar quién ha ordenado el embargo, qué deuda lo provoca y qué cantidad se ha retenido.
¿Cuánto dinero pueden embargar de una cuenta bancaria?
Pueden embargar hasta la cantidad necesaria para cubrir la deuda reclamada, incluidos, cuando proceda, recargos, intereses y costas del procedimiento. Esto no significa que cualquier cantidad depositada esté sometida automáticamente a las mismas reglas.
En los procedimientos tributarios, el artículo 171 de la Ley General Tributaria permite a la Administración embargar fondos depositados en entidades financieras. Si existen fondos por encima del importe que debe cubrirse, el embargo debe limitarse a la cuantía procedente.
La situación cambia cuando la cuenta recibe habitualmente un sueldo, salario o pensión. La Ley General Tributaria y la Ley de Enjuiciamiento Civil obligan a respetar los límites aplicables a estas rentas.
Dato clave: tener 2.000 euros en una cuenta no significa necesariamente que los 2.000 euros estén protegidos por las reglas del embargo de nómina. Hay que determinar qué parte corresponde al salario o pensión protegido y qué parte son ahorros u otros fondos.
La normativa tributaria considera como sueldo, salario o pensión, a estos efectos, el importe ingresado por ese concepto durante el mes en que se practica el embargo o, si no existe, el mes inmediatamente anterior.
Puede consultarse directamente el artículo 171 de la Ley General Tributaria en el BOE.
¿Qué cuentas bancarias pueden embargar?
Pueden embargarse cuentas corrientes, cuentas de ahorro y otros fondos o derechos mantenidos en entidades financieras cuando pertenezcan al deudor y exista una orden de embargo válida.
Una cuestión especialmente importante son las cuentas con varios titulares. En un embargo tributario no debería atribuirse automáticamente todo el saldo al deudor. El artículo 171 de la Ley General Tributaria establece que solo se embargará la parte que le corresponda.
En las cuentas de titularidad indistinta o conjunta, la Administración presume inicialmente que el saldo está dividido en partes iguales entre los titulares, salvo que pueda demostrarse una titularidad material distinta.
Añadir a otra persona como cotitular no convierte una cuenta en “inembargable”. Lo relevante es determinar a quién pertenece realmente el dinero. Si parte de los fondos son de otro titular, puede ser necesario acreditarlo documentalmente.
¿Cuánto pueden embargar de una nómina?
El embargo de nómina está sujeto a una escala progresiva. El artículo 607 de la Ley de Enjuiciamiento Civil establece que el salario, sueldo, pensión o retribución equivalente que no supere el Salario Mínimo Interprofesional vigente es inembargable.
Cuando los ingresos superan ese límite, no se embarga todo el exceso con un único porcentaje. Se aplican distintos porcentajes por tramos:
| Tramo de ingresos | Porcentaje embargable |
|---|---|
| Hasta 1 SMI | 0% |
| Entre 1 y 2 SMI | 30% |
| Entre 2 y 3 SMI | 50% |
| Entre 3 y 4 SMI | 60% |
| Entre 4 y 5 SMI | 75% |
| Por encima de 5 SMI | 90% |
La Seguridad Social confirma esta misma escala cuando existe un embargo salarial por una deuda en vía ejecutiva. Puedes consultar la información oficial de la Seguridad Social sobre el embargo de salarios.
El error más habitual consiste en aplicar, por ejemplo, un 30% a toda la nómina. No funciona así. Los porcentajes se calculan de forma progresiva sobre cada tramo que supera el SMI.
¿Pueden embargar una cuenta donde cobro la nómina o la pensión?
Sí, pero deben respetarse las cantidades protegidas legalmente. El hecho de ingresar la nómina o pensión en una cuenta bancaria no elimina por sí solo la protección prevista para estos ingresos.
La propia Ley de Enjuiciamiento Civil establece que, cuando en la cuenta se abona habitualmente un salario, sueldo o pensión, deben respetarse sus límites de inembargabilidad.
Las pensiones siguen esta misma regla general del artículo 607. Si además percibes varias prestaciones, puede resultar útil conocer cuál es el tope máximo para cobrar dos pensiones y cómo funcionan los límites aplicables al sistema público.
Dato clave: el saldo de una cuenta y la nómina no son jurídicamente exactamente lo mismo. La protección se aplica a las cantidades que puedan identificarse como salario, sueldo o pensión dentro de los términos establecidos por la ley.
¿Puede la Seguridad Social embargar una cuenta bancaria?
Sí. La Tesorería General de la Seguridad Social puede embargar cuentas bancarias cuando existe una deuda que ha entrado en vía ejecutiva.
Una vez finalizado el periodo voluntario de pago, la TGSS puede iniciar el procedimiento mediante una providencia de apremio. Si la deuda continúa pendiente, el procedimiento puede avanzar hasta el embargo de bienes y derechos.
La Seguridad Social puede obtener información sobre cuentas y saldos para ejecutar el embargo conforme a su Reglamento General de Recaudación.
El procedimiento no termina únicamente pagando el principal: la Seguridad Social explica que finaliza cuando se han satisfecho las cantidades perseguidas, incluidos, cuando correspondan, principal, recargo, intereses y costas.
La Seguridad Social explica aquí su procedimiento de recaudación ejecutiva.
¿Puede Hacienda embargar mi cuenta?
Sí. Hacienda puede embargar dinero existente en cuentas bancarias cuando una deuda tributaria alcanza la fase de embargo.
La Agencia Tributaria explica que, cuando una deuda no se paga durante el periodo voluntario ni en el plazo concedido por la providencia de apremio, puede iniciarse la ejecución de bienes del deudor.
Entre los primeros bienes sobre los que puede actuar la Administración se encuentra precisamente el dinero existente en efectivo o en cuentas de entidades de crédito.
Este procedimiento forma parte del sistema de recaudación tributaria. Si quieres ampliar el contexto, puedes consultar también a dónde van nuestros impuestos y cómo se distribuyen los ingresos públicos.
¿Cómo saber si tengo un embargo?
Para saber si tienes un embargo, lo primero es comprobar quién lo ha ordenado. Un movimiento retenido en una cuenta puede proceder de Hacienda, la Seguridad Social o una ejecución judicial, entre otros supuestos.
Si sospechas que procede de la Agencia Tributaria, puedes acceder a la Sede Electrónica de la AEAT, donde existe un apartado específico de deudas, apremios y embargos. Hacienda permite consultar deudas pendientes y realizar distintas gestiones relacionadas con diligencias de embargo.
En el caso de la Seguridad Social, su sede electrónica dispone de servicios para consultar deudas pendientes tanto en periodo voluntario como en vía ejecutiva.
También es recomendable revisar:
- Las notificaciones electrónicas y postales recibidas.
- El concepto del bloqueo o cargo que aparece en el banco.
- Las deudas pendientes en AEAT o Seguridad Social.
- Las comunicaciones procedentes de un juzgado.
La AEAT dispone de una sección específica donde puedes consultar información y gestiones relacionadas con embargos.
¿Qué hacer si te han embargado la cuenta?
Lo primero es identificar la deuda y comprobar si el importe retenido es correcto. Si la cuenta recibe una nómina o pensión, también conviene verificar que se hayan respetado los límites legales.
Si consideras que el embargo afecta a cantidades inembargables, a dinero que pertenece a otro titular o que existe algún error en el procedimiento, puedes necesitar aportar documentación o utilizar la vía de impugnación que corresponda.
No conviene ignorar las notificaciones. En una deuda con la Seguridad Social, por ejemplo, la providencia de apremio puede recurrirse dentro del plazo establecido y el pago sigue siendo posible durante el procedimiento antes de la adjudicación de los bienes.
Preguntas frecuentes sobre el embargo de cuentas bancarias
¿Pueden embargar todo el dinero de mi cuenta?
Pueden retener fondos hasta cubrir la cantidad legalmente reclamada, pero deben respetarse las protecciones aplicables. Cuando en la cuenta se ingresa habitualmente un salario o pensión, la normativa obliga a aplicar los límites previstos para esas rentas.
¿Pueden embargar una nómina de menos del salario mínimo?
Con carácter general, no. El artículo 607 de la Ley de Enjuiciamiento Civil establece que el salario, sueldo o pensión que no exceda del SMI vigente es inembargable. Sobre las cantidades superiores se aplican porcentajes progresivos.
¿Qué cuentas pueden embargar?
Pueden embargarse cuentas y otros fondos bancarios de los que sea titular el deudor. Cuando hay varios titulares, en los embargos tributarios solo debe afectarse la parte correspondiente al obligado al pago, presumiéndose inicialmente un reparto por partes iguales salvo prueba en contrario.
¿Cómo sé quién ha embargado mi cuenta?
Revisa la información facilitada por el banco y las notificaciones recibidas. También puedes consultar tus deudas en las sedes electrónicas de la Agencia Tributaria y la Seguridad Social. Si el embargo es judicial, la información procederá del órgano que tramite la ejecución.
¿Una deuda con la Seguridad Social puede acabar en embargo?
Sí. Si una deuda con la Seguridad Social no se paga y pasa a vía ejecutiva, la Tesorería General puede iniciar un procedimiento de apremio y posteriormente embargar bienes o derechos para cobrar las cantidades pendientes.
Un embargo de cuenta no significa que todo tu dinero pueda ser retenido
Un embargo de cuenta bancaria permite cobrar una deuda mediante los fondos del deudor, pero existen límites que deben respetarse. La protección es especialmente relevante cuando la cuenta recibe de manera habitual una nómina, salario o pensión.
El SMI actúa como referencia de inembargabilidad para los ingresos salariales y, por encima de él, se aplica una escala progresiva. Además, en las cuentas con varios titulares solo debería embargarse la parte que realmente corresponda al deudor.
Si aparece una retención que no reconoces, el paso más útil es identificar inmediatamente qué organismo o juzgado la ha ordenado y revisar la deuda, la diligencia y el origen del dinero afectado antes de decidir cómo responder.
⚠️ Este artículo es meramente informativo y no constituye asesoramiento financiero, legal ni fiscal. Puedes consultar nuestra exención de responsabilidad para mayor detalle. Antes de tomar decisiones económicas, consulta con un profesional cualificado.
Quizá también te interese: